產品應用
Core Matter 分析美國工具機供應鏈瓶頸:高階設備逾半仰賴進口,機器人減速機關鍵機台缺乏本土產能
Hacker News單一來源
尚未逐項核實
目前依單一來源整理,這是來源數量描述,不是對消息真假的判定。
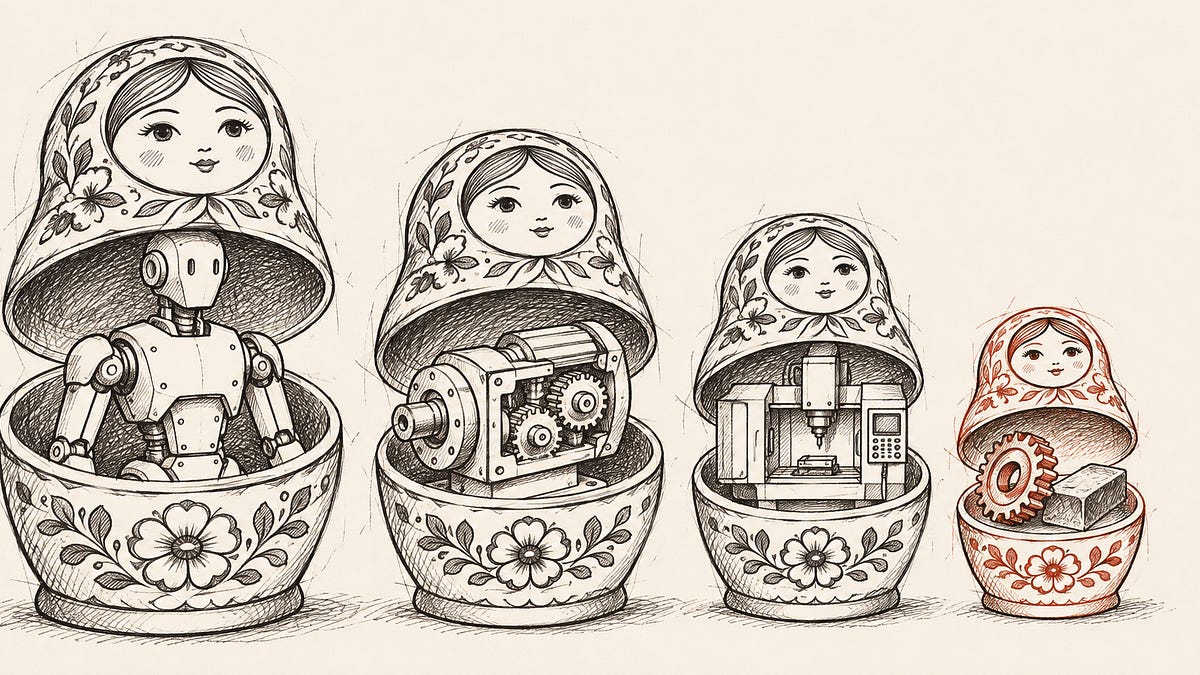
產業分析通訊 Core Matter 發布未經官方證實的報告指出,美國依據 1962 年《貿易擴張法》第 232 條對機器人與工業機械進口啟動為期 180 天的談判窗口,並深入剖析實體 AI(Physical AI)底層的工具機供應鏈瓶頸。Gardner 調查顯示,2025 年美國工具機消費量達 114 億美元,但本土產值僅 70 億美元,進口達 58 億美元、出口 14 億美元;若要在需求持平下以國產設備完全取代進口,美國產能需增加 63% 至 83%(年產值需增加 44 億至 58 億美元)。
報告點出美國工具機存在「本土生產常規設備、高階全靠進口」的結構性斷層,約 55% 的進口金額集中在現有國產設備的高階版本(如五軸加工中心機)。2024 年美國進口加工中心機均價約 19.6 萬美元,為北美最大工具機製造商 Haas 估算均價 9.6 萬美元的兩倍;業界文件顯示,高階市場主要由日本與 DACH(德國、奧地利、瑞士)主導,美國與台灣則偏向中低階。此外,精密研磨機、小模數齒輪研磨機及重型鍛造機均無確認的美國本土量產商。
在人形機器人領域,關節所必需的諧波減速器高度仰賴超精密齒輪加工機。中國減速器製造商 Leaderdrive 曾向上海證交所揭露,年產 100 萬台諧波減速器的工廠需配置 30 台單價約 83.3 萬美元的超精密齒輪機,此類設備在美國境內並無規模化量產能力。受航太、發電設備、軍火與造船需求推動,2026 年 1 至 9 月美國工具機訂單年增 45.0% 達 57.6 億美元,創 1998 年以來新高,同期研磨機與齒輪機進口分別大增 29.5% 與 76.7%,凸顯高階機台供應鏈對外依賴加劇。
讀原始報導社群討論
討論熱議美國重建精密製造與底層工業能力的可行性,質疑者指出中國具備深圳的規模群聚效益與產業統籌力(如僅設 2 人辦公室便整合稀土產業),而美國面臨模具基底流失與技師人才斷層。雖有觀點以 SpaceX 和 Tesla 為例證明美國仍具先進製造創新力,但隨即遭反駁稱 Tesla 倚賴進口 Gigapress 與保護主義;作者則建議美方應聚焦國防等高 ROI 且對價格不敏感的關鍵領域,而非盲目追求全面再工業化。